房贷LPR计算器2026最新版是一款专门为了方便计算房贷利率的软件,软件支持商业贷款计算、公积金贷款计算、组合贷款计算等多种贷款方式,输入贷款金额、按揭年数、即可一键计算每月贷金额,还支持缩短还款期间或减少月还款的两种实际处理方式,轻松为你呈现计算结果。除了能够计算房贷问题,还能在软件中查看购房的流程,需要买房时将会根据你的需求帮你合理选房,买房时各种资讯政策实时更新,让你掌握最新的消息动向,专业的服务流程,一站就能帮你搞定感兴趣的小伙伴快来下载使用吧。
房贷LPR计算器app特色:
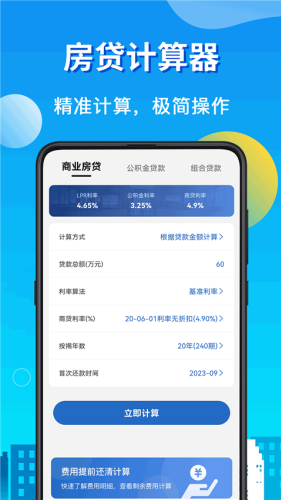
1、【计算精准】支持公积金贷款计算、商业贷款计算以及组合贷款计算等多种贷款方式,同时可在等额本金和等额本息还款模式中随意切换,智能计算更优贷款计划,还款计划一览无余!
2、【功能丰富】支持房贷计算、提前还贷计算、房贷还款对比、剩余还款计算、新房税费计算、二手房税费计算、实时利率查询、购房能力评估、购房宝典、房贷须知等多种房贷相关功能。
3、【实时利率】根据央行利率,快捷计算出您的每月还款明细,也可根据您自身的信息算出适合您的更优贷款方案。买房实在不易,贷款必须算仔细!支持自定义利率和折扣!
4、【方便快捷】支持1-30年贷款。支持贷款总额、单价与面积、贷款成数计算。
5、【结果清晰】提供每月详细的等额本息和等额本金的商业还款报告/公积金还款报告/总还款报告。更为直观的统计报表及月供图表,一目了然的月供数据,让您的更清晰直观了解数据。
房贷LPR计算器app亮点:
1、支持缩短还款期间或减少月还款的两种实际处理方式,轻松为你呈现计算结果。
2、将继续每天更新以带来更全面的房屋购买信息,包括最新的房屋购买政策,市场价格和其他信息。
3、支持的放贷计算方式是非常多样化的,比如公积金房贷、商业贷款以及其他的组合贷款方式等都可以。
4、实时的利率也都可以直接在这里查询到,同步最新的数据。
5、在这里还可以计算公积金、商业贷款。
6、通过数据得到的结论能够更加准确,更容易进行对比。
房贷LPR计算器app优势:
1、好计算 多选择
好计算:输入价格,选择首付比例,贷款期限和贷款利率,计算结果一目了然;
多选择:支持等额本息和等额本金两种计算方式,得出每月还款本金、还款额、还款利息和剩余本金等,一切智能化,小白也会算。
快便捷:支持1-30年贷款。支持贷款总额、单价与面积、贷款成数计算。
2、利率新 资讯全
利率新:支持利率多折扣选择,6-9.5折任你选择,即时更新房、车贷利率,与央行基准利率同步,计算结果更精准;
资讯全:每天推送新鲜的资讯,让您了解新鲜资讯。
智能算:提供每月详细的等额本息和等额本金的商业还款报告/公积金还款报告/总还款报告。更为直观的统计报表及月供图表,一目了然的月供数据,让您的更清晰直观了解数据。
3、全方位 服务佳
全方位:不仅仅是房贷计算器,还能够评估购房能力,根据自身收入合理规划购房。
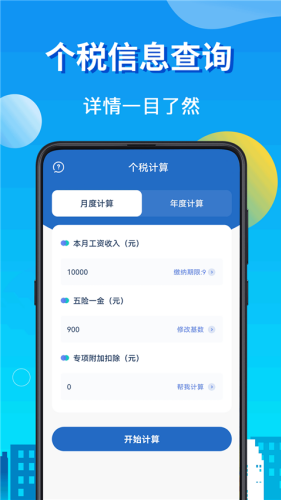
服务佳:更有购房评估、购房资格、个税计算、理财计算等功能为您服务。24小时全面服务,提供服务体验。
房贷LPR计算器app特点:
1、还款模式随意切换,智能计算最优贷款计划,还款计划一览无余!
2、公积金贷款、商业贷款、组合贷款计算,还可以自由切换还款模式。
3、支持多种计算功能,不仅仅提供房贷计算,满足不同用户的计算需求;
4、快速计算出每月还款明细,清楚显示月供、本金、利息、剩余贷款等
5、随时计算自己的房贷信息,输入数据之后就会自动计算出来。
6、准确计算出每个月应还的房贷还款金额是多少,精准显示。
7、相应的计算功能,你只要完善信息就可以一键计算结果了。
8、根据实时利率帮您免费挑选适合自己的贷款方案。
房贷LPR计算器app教程:
如何计算房贷
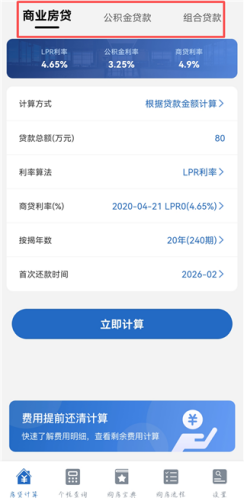
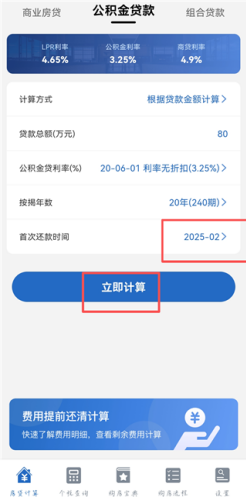
1、进入房贷LPR计算器App,软件提供了商业房贷、公积金贷款、组合贷款等贷款类型。
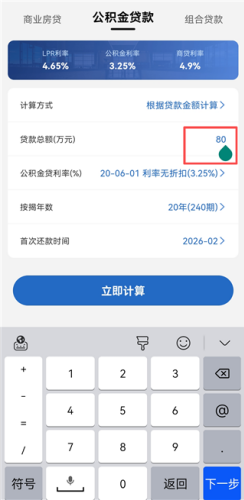
2、以公积金贷款为例,输入贷款金额。
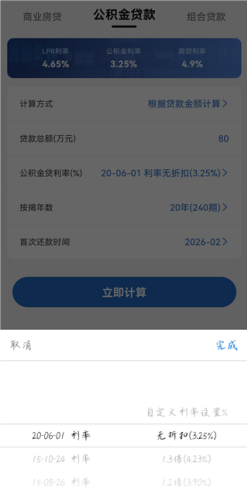
3、选择公积金贷利率。
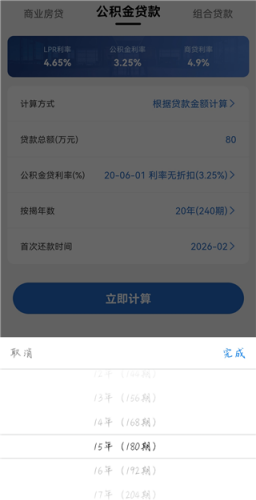
4、接着选择按揭年数。
5、最后选择自己的首次还款时间,点击【立即计算】。
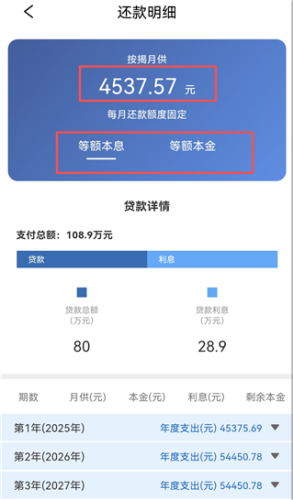
6、选择等额本息或等额本金,用户即可查看每月月供。
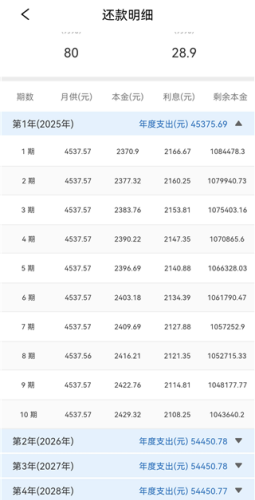
7、点击每一年可查看每一期的还款金额。
房贷LPR计算器app常见问题
第一,什么是LPR?
贷款基础利率(简称LPR)是商业银行对其最优质客户执行的贷款利率,其他贷款利率可在此基础上加减点生成。贷款基础利率的集中报价和发布机制是在报价行自主报出本行贷款基础利率的基础上,指定发布人对报价进行加权平均计算,形成报价行的贷款基础利率报价平均利率并对外予以公布。运行初期向社会公布1年期贷款基础利率。2013年10月25日,贷款基础利率集中报价和发布机制正式运行,首日一年期贷款基础利率5.71%。2019年12月28日,央行宣布重磅消息,推进存量浮动利率贷款定价基准转换。老的浮动利率贷款的定价基准将可以转换为LPR。新政从明年3月1日起办理,原则上在8月31日前完成。
对房贷者而言,固定利率和LPR的最大不同就在于:前者的房贷利率永远固定,后者的房贷利率则每年都会上下波动。
第二,在固定利率和LPR之下,房贷还款的影响究竟有多少?
举个例子。假设:小张目前的房贷为20年期,利率为基准利率打八五折。
那么,在固定利率的情况下,贷款基准利率是4.9%,打八五折后的实际执行利率就是4.165%。这一贷款利率将在整个合同的剩余期限内都不变,每月还款额都一样,都按4.165%这个利率来计算得出。
而在LPR情况下,首先会以目前4.165%的利率与转换基准(也就是与20年期的贷款参照2019年12月20日公布的5年期以上LPR4.8%)作比较,结果显示,目前的利率比4.8%低0.635%,也就是63.5个基点。那么,转换成LPR后,小张的房贷利率就将变成“5年期以上LPR减63.5个基点”这个公式来确定。
第三,未来的LPR趋势是上行还是下行?
转换LPR,本质上是赌一把未来LPR的长期下行。
从短期看:一方面稳健的货币政策要更加灵活适度,运用降准、降息、再贷款等手段,保持流动性合理充裕,引导贷款市场利率下行。另一方面,考虑到当前包括MLF利率在内的政策利率仍远高于零利率水平,未来CPI同比涨幅有望趋势性下降,判断降息周期将会延续到年底。可见,短期内LPR仍有下行空间。