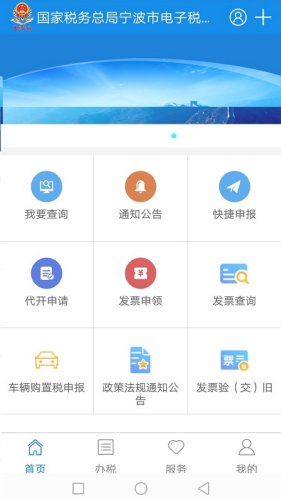
宁波税务app官方版是针对宁波市推出的一款自然人移动办税客户端系统官方App,功能有时办税地图,纳税申报,车辆购置税申报缴税,第三方支付缴税费,涉税查询,发票查验、完税证明开具,自然人增值税电子普通发票,社保缴费,提供移动办税服务。有机融合涉税业务办理与纳税服务,通过手机客户端的形式,以用户体验为中心,用户意图为导向,将服务融合于业务流程之中,为纳税人提供超越办税大厅的快捷优质服务,还可以了解政策,开具证明,进行缴税等,使用起来方便快捷,有需要的朋友现在就来下载吧。
宁波税务安卓手机特色:
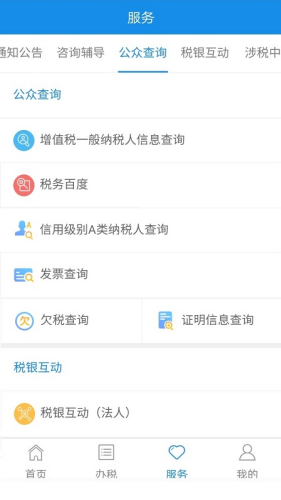
1、各类涉税事项查询,通知公告随时知晓。
2、税费申报及缴纳。
3、完税证明开具。
4、发票代开,发票领用,自然人还可以代开电子发票哦。
5、办税地图,办税服务厅忙闲情况实时显示。
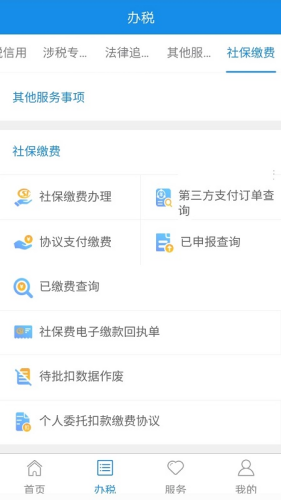
6、社保缴费,在线实时缴费,协议缴费,应有尽有。
7、银税互动,纳税信用等等,更多功能赶快试一试吧。
宁波税务安卓手机功能:
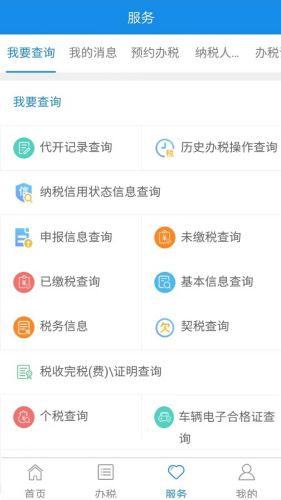
1、信息查询:在线就能实现发票信息和证明信息的查询功能,查询更方便。
2、快捷申报:用户在线就能实现申报功能,便于能及时得到审批。
3、我的待办:及时查看待办事项,并及时处理,办事更加的便捷高效。
4、预约服务:税务在线实时预约,查询预约状态等信息。
5、办税指南:提供全市办税服务大厅位置图、办税指南、办税日历、咨询热点等信息。
6、涉税提醒:提供本月申报截止日期等相关信息服务。
宁波税务安卓手机亮点:
1、 查询范围广:用户可以在此查询税务信息、代开记录、个税、缴费等各种信息内容。
2、 预约办税服务:支持提前预约办税事项,节省时间,减少排队等待的烦恼。
3、 办税动态提醒:自动提醒用户申报、缴费以及代开、申领等各种动态。
4、 在线处理多种办税业务:用户可以在线处理多种税务业务,并随时查看各个事务的处理进度。
5、 信息安全保障:用户信息得到严格保护,确保信息安全无虞。
宁波税务安卓手机优势:
1、 涉税事项查询:提供全面的涉税事项查询功能,包括税务政策、税法法规等。
2、 通知公告提醒:自动接收并提醒用户关注税局的重要信息,确保用户不会错过任何通知。
3、 办税助手:提供简明办税指引,智能匹配纳税人身份与业务场景,帮助用户快速上手。
4、 位置服务:根据用户手机所在位置自动定位,提供以地图为基础的税局查找功能。
5、 自定义办税服务:用户可以根据自己的需求选择办税服务项目,满足个性化需求。
宁波税务安卓手机教程:
怎么缴医保
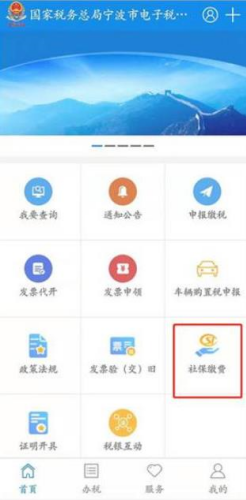
1、首先下载在宁波税务app,在首页点击“社保缴费”按钮。
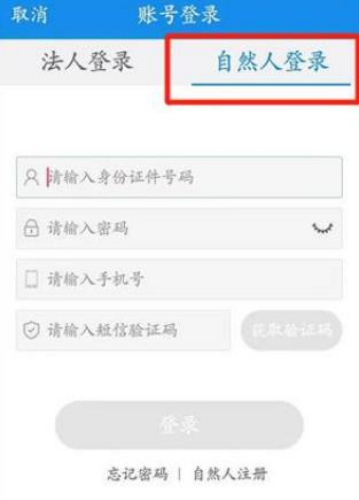
2、接着在“账号登录界面”选择“自然人登录”。
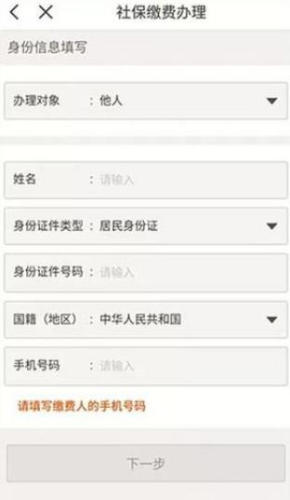
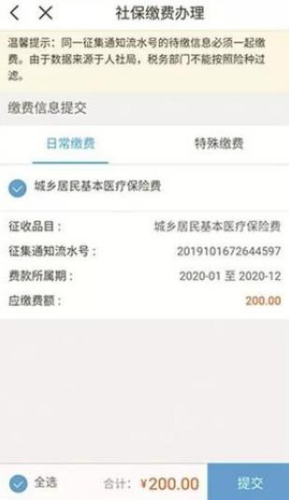
3、登录后,选择“社保缴费”→“社保缴费办理”,在“身份信息填写”界面,选择本次是为自己缴费还是为他人缴费,输入相应的身份信息,点击“下一步”,确认参保信息,点击“下一步”进入缴费信息提交界面。
4、核对金额等信息后点击“提交”,选择“第三方支付”或者“协议支付”以支付宝为例,在“第三方支付”界面选择“支付宝支付”,将跳出的二维码保存到相册,打开支付宝,在“扫一扫”中从相册里找出刚刚保存的二维码进行扫码缴费。
宁波税务安卓手机特点:
1、通知提醒:可自动接收税务机关推送的各类涉税信息,帮助纳税人及时获取关键通知,防止遗漏重要内容。
2、发票业务:提供发票在线查验、申领以及电子发票开具功能,助力纳税人便捷处理日常票务事宜。
3、办税助手:依据纳税人的身份信息及实际业务场景,提供简洁明了的办税步骤引导。
4、纳税申报:可实时查询企业各类税费的申报状态,让您能随时随地了解申报进度。
5、位置服务:系统可自动定位纳税人当前所在位置,并通过地图直观展示其周边税务局的详细信息,包括具体地址、联系电话以及办公时间。
宁波税务安卓手机常见问题:
1、申报增值税提示未抄税?
纳税人做过换证,新税号全部抄报了,但老税号存在未抄报记录。
2、申报表在哪里找到,或者申报成功的报表去哪里找?
(1)申报表在“税费申报及缴纳”功能进入,找到相应的税种申报功能,或者通过搜索功能搜索。
(2)申报表下载可通过搜索“申报结果查询”功能,打开申报结果查询页面,在该页面有下载申报表功能,或者通过“首页>我要办税>税费申报及缴纳>申报结果查询”打开。
3、申报表如何打印?
申报成功后,您可以在申报查询中点击“查看申报表”,会提示下载申报表PDF格式的文件,下载后打开即可打印。
您可以安装金山、福昕等PDF阅读器,建议您至其官网下载。
4、营改增税负表中找不到需要的应税项目代码名称?
您需要至办税服务大厅增加相应的税费种信息。
5、环保税部分征收品目无法选择子目。
请至办税服务厅增加征收项目下的征收子目。
6、跨区房产税及土地增值税扣款不成功
请登录时候,选择跨区域报验户,以此身份登录并签订三方协议或者使用第三方支付。
7、申报增值税提示未抄税
可能做过五证合一,税号变更过,新税号全部抄报了,但老税号存在未抄报记录,请至税务大厅处理。
8、教育附加和地方教育附加附加税计算规则如何?
(1)按月申报:
a、月累计不含税金额<=10万元,免征教育费附加、地方教育费附加。
b、月累计不含税金额<=10万元,但是月历史代开发票不含税金额+本次代开发票不含税金额>10万元,计税依据:(月历史代开发票缴纳增值税+本次代开发票要缴纳增值税税额)合计额。
c、月历史代开发票不含税金额>10万元,计税依据:本次代开发票要缴纳增值税税额。
(2)按季申报:
a、季累计不含税金额<=30万元,免征教育费附加、地方教育费附加。
b、季累计不含税金额<=30万元,但是季历史代开发票不含税金额+本次代开发票不含税金额>30万元,计税依据:(季历史代开发票缴纳增值税+本次代开发票要缴纳增值税税额)合计额。
c、季历史代开发票不含税金额>30万元,计税依据:本次代开发票要缴纳增值税税额。